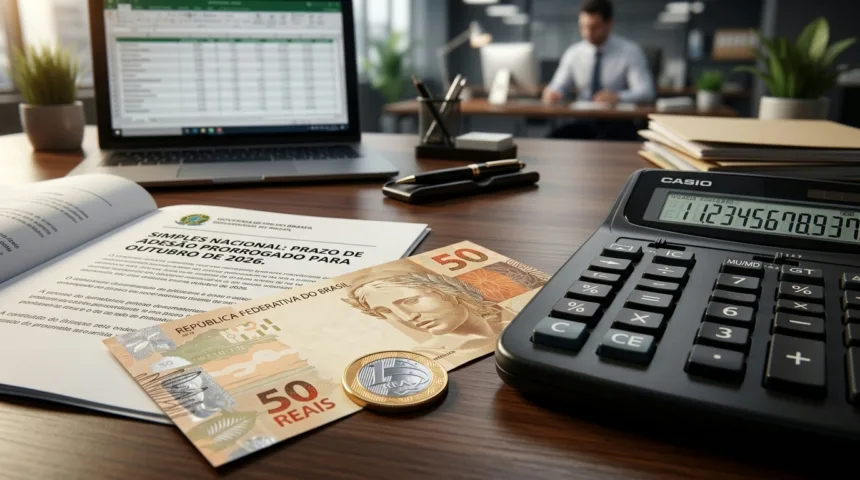
Micro e pequenos empresários brasileiros ganharam um fôlego extra para organizar o planejamento tributário de 2027. Após articulação entre o Conselho Federal de Contabilidade e o Sebrae, o Comitê Gestor do Simples Nacional (CGSN) oficializou a prorrogação do prazo para a adesão ao regime simplificado de tributação, que atende empresas com faturamento anual de até R$ 4,8 milhões.
A medida, publicada em edição extraordinária do Diário Oficial da União, responde à necessidade de maior tempo para adaptação às mudanças impostas pela reforma tributária. Com o novo cronograma, os contribuintes têm agora até 15 de outubro de 2026 para solicitar a entrada no Simples Nacional. Já para as empresas que pretendem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular, o prazo limite para o registro da escolha foi estendido até 30 de outubro de 2026.
Ajustes no cronograma e novas regras tributárias
A alteração no calendário é uma resposta direta à complexidade da transição para o novo sistema tributário sobre o consumo. O CGSN antecipou a janela de escolha para permitir que as organizações avaliem com cautela se a permanência no Simples Nacional é a estratégia mais vantajosa ou se a migração para o regime regular de IBS e CBS oferece melhores condições operacionais e de crédito.
Para empresas que ainda não fazem parte do regime, o período de solicitação segue aberto desde 1º de setembro de 2026. É importante destacar que, embora o prazo tenha sido ampliado, o início dos efeitos da opção permanece fixado para 1º de janeiro de 2027. O presidente do Conselho Federal de Contabilidade, Joaquim Bezerra, reforçou que a medida é essencial para garantir a segurança jurídica e operacional dos pequenos negócios diante das novas exigências fiscais.
Impactos estratégicos na escolha do regime
A decisão de recolher IBS e CBS pelo regime regular, mantendo-se ou não no Simples, exige uma análise detalhada que vai além das alíquotas nominais. Especialistas orientam que o empresário deve considerar fatores como a cadeia de fornecedores, o perfil dos clientes e a capacidade de geração e aproveitamento de créditos tributários. A possibilidade de revisar essa escolha em março de 2027, para efeitos no segundo semestre, oferece uma margem de manobra importante para ajustes de rota.
Empresas que já são optantes pelo Simples Nacional não precisam realizar novas solicitações de permanência, mas a recomendação técnica é que verifiquem a situação fiscal ainda em setembro de 2026. Eventuais pendências devem ser regularizadas até 30 de outubro para evitar a exclusão do regime. Para mais detalhes sobre a legislação vigente, consulte a resolução do CGSN.
Mudanças na emissão de notas fiscais
Além das questões de enquadramento, o CGSN também postergou a obrigatoriedade da emissão da Nota Fiscal de Serviço eletrônica (NFS-e) pelo emissor nacional. O prazo, que venceria em 1º de setembro, foi movido para 1º de novembro de 2026. O adiamento visa conceder mais tempo para que municípios e empresas realizem a integração necessária com seus sistemas de gestão e parametrização de dados fiscais.
Vale ressaltar que as regras específicas para o Microempreendedor Individual (MEI) permanecem inalteradas, mantendo o calendário de opção pelo Simei concentrado em janeiro. A antecipação e prorrogação dos prazos atuais são exclusivas para o regime do Simples Nacional, reforçando a necessidade de atenção redobrada dos contadores e gestores durante este período de transição tributária.
Fonte: agenciabrasil.ebc.com.br