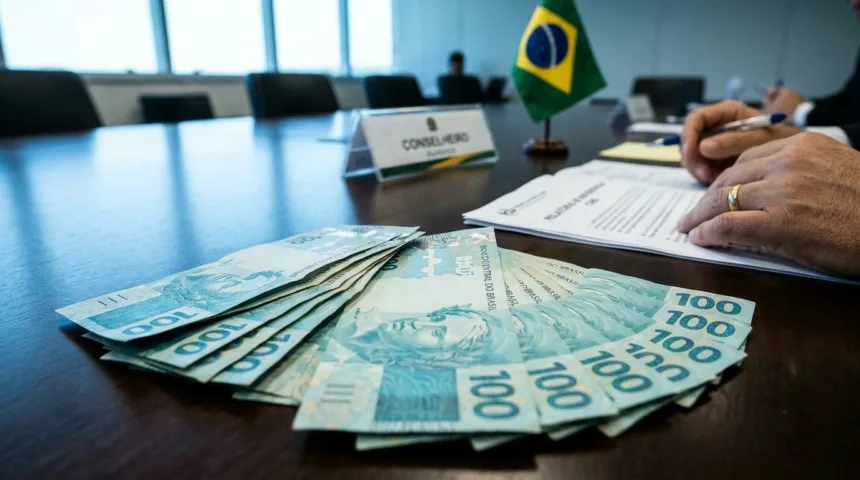
O Tribunal de Contas da União aprovou o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços, tributo federal criado pela reforma tributária para substituir contribuições cobradas sobre o consumo. O percentual foi calculado em 11,3468% e arredondado para 11,3% após análise técnica do órgão competente.
A decisão ocorreu durante uma sessão plenária extraordinária realizada para definir os parâmetros do novo sistema tributário brasileiro. Na mesma ocasião, o colegiado fixou em 44,16% o redutor aplicado nas compras realizadas pela administração pública direta, autarquias e fundações públicas.
Decisão plenária extraordinária e redutores
As diretrizes estabelecidas pelas normas da reforma tributária determinam que cabe ao órgão fiscalizador calcular a alíquota de referência necessária. O objetivo principal é manter a arrecadação dos tributos federais substituídos durante o período de transição para o novo modelo.
O resultado oficial da deliberação será encaminhado ao Senado Federal. Cabe à casa legislativa a responsabilidade de fixar definitivamente a alíquota por meio da publicação de uma resolução oficial.
Impactos na arrecadação pública e transição
A definição do percentual é considerada um dos pontos centrais da reforma por permitir estimar os efeitos do novo sistema sobre as contas públicas. Especialistas avaliam que o cálculo ajuda a mensurar o impacto de exceções e benefícios fiscais concedidos a diferentes setores da economia nacional.
A nova contribuição federal começará a ser cobrada em caráter de teste e substituirá gradualmente tributos tradicionais como o PIS/Pasep e a Cofins. O processo integra o modelo dual de tributação ao lado do Imposto sobre Bens e Serviços, que possui competência compartilhada entre estados e municípios.
Fonte: agenciabrasil.ebc.com.br